USD = 44.786
 EUR = 51.335


 Стрічка новин
Суд підтвердив правомірність донарахування 114,6 млн грн при виплаті доходів нерезиденту
 307
Этот материал также доступен на русском
Колегія суддів погодилася з контролюючим органом щодо того, що зменшена ставка оподаткування доходів нерезидента, який отримує дохід, не повинна застосовуватись, оскільки нерезидент не є їх власником


 Посилання скопійованоlink copied
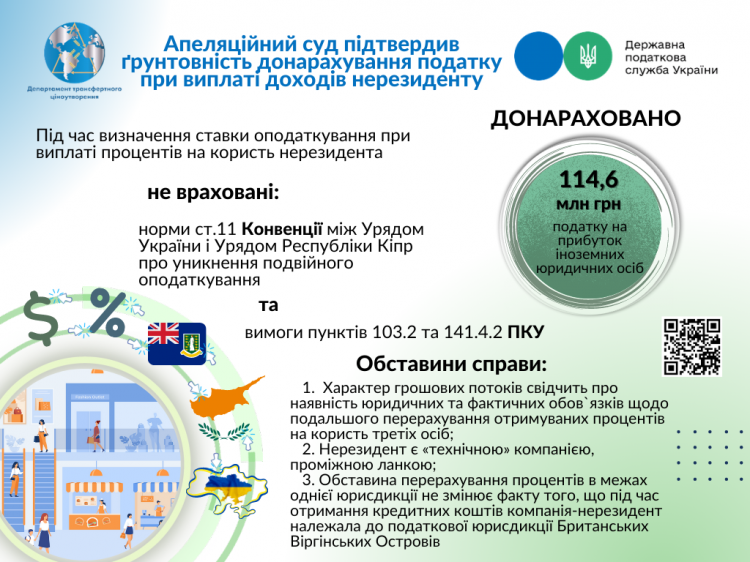
Шостим апеляційним адміністративним судом підтверджено правомірність винесеного Центральним МУ ДПС по роботі з ВПП податкового повідомлення-рішення на загальну суму 114,6 млн грн за результатами проведеної планової перевірки за 2016-2019 роки, в межах якої встановлено порушення в частині правомірності застосування норм міжнародного договору України про уникнення подвійного оподаткування.
Судом підтверджено, що платником податків під час виплат процентів за позиками на користь нерезидента не враховані норми Конвенції між Урядом України і Урядом Республіки Кіпр про уникнення подвійного оподаткування та запобігання податковим ухиленням стосовно податків на доходи (далі – Конвенція) та вимоги Податкового кодексу України (далі – Кодекс) в частині застосування зменшеної ставки податку у зв’язку з виплатою доходу не на користь бенефіціарного (фактичного) отримувача (власника) доходу.
Колегія суддів погодилася з доводами контролюючого органу про те, що зменшена ставка оподаткування доходів нерезидента, який отримує дохід, не повинна застосовуватись, оскільки нерезидент не є їх фактичним власником і, як наслідок, підлягає оподаткуванню за ставкою 15 % (п.п. 141.4.2 статті 141 Кодексу).
Право на застосування зменшеної ставки податку виникає, зокрема, але не виключно, за умови одночасного виконання таких вимог: нерезидент є резидентом країни, з якою укладено міжнародний договір; нерезидентом надано довідку про підтвердження резидентства; нерезидент є бенефіціарним власником доходу.
Судом зроблено акцент, що контролюючий орган вказав не лише на юридичні документи учасників групи компаній, фінансову звітність, у яких при спільному розгляді прослідковується одна спільна мета щодо передачі по ланцюгу доходу з джерелом походження з України, а й навів факти та обставини, які доводили, що отримувач доходу явно не має використовувати і отримувати вигоду без обмежень договірними або законними/юридичними зобов’язаннями щодо передачі такого доходу іншій особі.
Також зазначено, що контролюючий орган у матеріалах перевірки правомірно дійшов висновку, що нерезидент не відповідає параметрам бенефіціарного власника доходу, діяльність компанії здійснюється тільки у вигляді інвестування і фінансування компаній групи (холдингу) та взаємозалежних (афілійованих) компаній, що не свідчить про здійснення самостійної підприємницької діяльності. Тобто нерезидент визнається «технічною» компанією, адже у діяльності компанії відсутні ознаки окремої частини бізнесу, платежі мають транзитний характер, діяльність компанії не пов`язана з фінансовими та іншими ризиками, які характерні для підприємницької діяльності, компанія не розпоряджається отриманим доходом, а співробітники не здійснюють функцію контролю і управління компанією.
Суд також сконцентрував увагу на тому, що посилання позивача на факт понесених нерезидентом ризиків, пов’язаних з підприємницькою діяльністю, здійснення управління компанією у межах самостійної підприємницької діяльності та визначення компанією подальшої економічної долі отриманого доходу не спростовують вищевказаних висновків суду.
Судом зроблено посилання на постанову Верховного Суду у складі Касаційного адміністративного суду від 22 квітня 2021 року у справі № 640/8578/19, якою зазначено ознаки, які можуть вказувати на те, що особа-нерезидент не є кінцевим бенефіціарним власником доходу у вигляді процентів.
Дослідивши матеріали справи, колегія суддів зробила висновок, що походження коштів для надання кредиту за Кредитним договором нерезидентом українському платнику податків фактично є кредитними коштами з Британських Віргінських Островів.
Щодо посилання позивача на те, що в перевіряємому періоді нерезиденти по ланцюгу отримання процентів за позиками є резидентами Кіпру, суд зазначив, що вказана обставина не змінює факту, що під час отримання кредитних коштів компанія-нерезидент належала до податкової юрисдикції Британських Віргінських Островів.
Отже, суд наголосив на тому, що важливим фактом дослідження бенефіціарного власника доходу є також аналіз обставин отримання позик, за якими здійснюється виплата процентів.
Позиція контролюючого органу була посилена отриманими матеріалами від іноземних компетентних органів, що вкотре доводить, що обмін податковою інформацією з іноземними державами є важливим інструментом доказування встановлених порушень, у тому числі в судовому порядку.
Відтак, Шостим апеляційним судом підтверджено обґрунтованість висновку про порушення українським платником вимог податкового законодавства та правомірність винесення податкового повідомлення-рішення з податку на прибуток іноземних юридичних осіб на суму 114,6 млн гривень.
Посилання на Постанову суду: https://reyestr.court.gov.ua/Review/105665340.


-
 За кордономАкції AMD зросли на 10% і досягли рекорду: компанія наблизилася до оцінки у $1 трлнВчора, 18:00 • Новини • За кордоном
-
 За кордономMcLaren інвестує $675 млн у розширення виробництва та підготовку до випуску першого кросовераВчора, 17:50 • Новини • За кордоном
-
У Києві викрили схему щомісячних поборів з агролісництв по $500 за відсутність перевірок
 Вчора, 17:39 • Новини
-
 За кордономЖитлова програма Кенії на $13,6 млрд зіткнулася з дефіцитом фінансування: 176 проєктів зупинилисяВчора, 17:27 • Новини • За кордоном
-
 Огляд ЗМІФедоров заявив, що пропонував Зеленському провести вибори восени, але президент відмовився через можливу участь ЗалужногоВчора, 17:16 • Новини • Огляд ЗМІ
-
«Укрфінжитло» планує після війни залучити близько €1 млрд через випуск іпотечних цінних паперів
 Вчора, 17:07 • Новини
-
Швейцарський ультрамарафонець подолав понад 4200 км через 13 країн і завершив благодійний забіг у Львові
 Вчора, 16:55 • Новини
-
 За кордономОгляд ЗМІNvidia та інші технологічні компанії розкритикували ідею створення окремого регулятора штучного інтелектуВчора, 16:43 • Новини • За кордоном
-
 За кордономНові торговельні обмеження змінюють структуру ринку ф’ючерсів та опціонів ІндіїВчора, 16:31 • Новини • За кордоном
-
Мадяр заявив, що уряд Угорщини не дозволить створити сховище для української нафти
 Вчора, 16:18 • Новини
-
НБУ пропонує посилити вимоги до планів відновлення страховиків: що зміниться
 Вчора, 16:07 • Новини
-
Microsoft дозволить повністю перевстановлювати Windows 11 через хмару без фізичного доступу до комп’ютера
 Вчора, 15:58 • Новини
-
ДПС відстояла в суді 42,99 млн грн донарахувань у справі про виплату дивідендів нерезиденту
 Вчора, 15:46 • Новини
-
Жінки в Україні заробляють у середньому на 27% менше за чоловіків — Держстат
 Вчора, 15:37 • Новини
-
 За кордономGoogle оштрафували на €403 млн за порушення правил обробки геоданих користувачівВчора, 15:23 • Новини • За кордоном
-
Данські інвестори планують створити фонд на €100 млн для оборонних стартапів Скандинавії та України
 Вчора, 15:15 • Новини
-
Онлайн-кредитування, автоматизація та кібербезпека: MyCredit назвала три тренди українського фінтеху у 2026 році
 Вчора, 15:01 • Новини
-
Україна експортувала 4,6 млн тонн зерна з початку маркетингового року: поставки кукурудзи зросли вдвічі
 Вчора, 14:48 • Новини
-
 За кордономЩе одна європейська країна схвалила використання системи автопілотування TeslaВчора, 14:37 • Новини • За кордоном
-
БЕБ викрило мережу конвертаційних центрів з оборотом 23,5 млрд грн: вилучено понад 130 млн грн готівки
 Вчора, 14:25 • Новини
-
Українська SkyFall і канадська Calian Group готуватимуть операторів дронів для країн НАТО
 Вчора, 14:14 • Новини
-
У Києві 1 жовтня відбудеться Саміт СЕО 2026 від Forbes Ukraine
 Вчора, 14:02 • Новини
#спецпроекти


TOP-stories




Не пропустіть важливе!
Підписуйтесь та отримуйте дайжест новин
Щоденно чи щотижня – обираєте ви!


Матеріали за темою

Огляд ринків

Огляд ринків
Огляд ринків

Огляд ринків
Огляд ринків