 USD = 45.427
 EUR = 50.222


 Лента новостей
Иностранные инвесторы вложили $75 млрд в турецкую лиру: власти рассматривают налог на «горячие деньги»
 39
Цей матеріал також доступний українською
Высокая ставка в 37% привлекла спекулятивный капитал, но его быстрый отток может ударить по лире.


 Ссылка скопированаlink copied
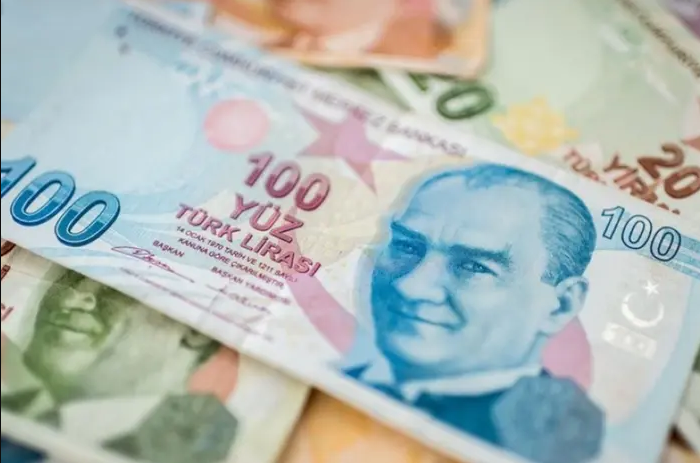
Приток краткосрочного иностранного капитала в турецкие активы достиг примерно $75 млрд, создав новую дилемму для властей страны: эти средства поддерживают лиру и валютные резервы, однако их быстрый отток способен спровоцировать резкое ослабление национальной валюты. Правительство Турции рассматривает возможность налогообложения части таких инвестиций, сообщил Bloomberg 2 сентября.
Иностранных инвесторов привлекает ключевая процентная ставка Турции на уровне 37%, остающаяся одной из самых высоких в мире. Значительная часть капитала поступает в рамках стратегии carry trade, когда инвесторы привлекают более дешевое финансирование в других валютах и вкладывают средства в активы стран с высокими процентными ставками.
По оценке главного экономиста QNB Turkey Эркина Ишика, около $10 млрд. иностранного капитала размещено в турецких фондах денежного рынка, а еще примерно $65 млрд. — в валютных форвардах.
Вместе со средствами местных инвесторов концентрация капитала в краткосрочных инструментах стала настолько значительна, что турецкие власти начали искать способы уменьшить риски внезапного выхода инвесторов.
Турция рассматривает новый налог
Одним из возможных решений может стать введение налога на доходы фондов денежного рынка. По данным аналитической платформы Fon Turkey, такие фонды сейчас аккумулируют около 3 трлн турецких лир или $62 млрд.
Потенциальный налог должен относиться к внутренним и иностранным институциональным инвесторам, доходы которых, в отличие от доходов частных вкладчиков, пока не облагаются налогом.
Министерство финансов и Центральный банк Турции официально возможные изменения пока не комментировались.
По оценке Ишика, целью такого решения возможно ограничение быстрого оттока средств и снижение риска резких валютных колебаний. В то же время налоговая политика способна сделать краткосрочные инструменты менее привлекательными и стимулировать переход капитала к долгосрочным активам.
Ранее турецкие власти уже пытались сделать carry trade менее односторонней ставкой, допуская большую волатильность валютного курса.
Доходность carry trade начала снижаться
В августе власти допустили несколько быстрее ослабление турецкой лиры. По оценке стратега Goldman Sachs Камакши Триведе, это сократило месячную доходность carry trade до менее 1% — примерно вдвое ниже уровня, который инвесторы получали в прошлом году.
Несмотря на это, турецкие активы остаются одними из самых прибыльных среди развивающихся рынков. По данным Bloomberg, с начала 2026 г. инвестиции в лиру принесли около 11,2% дохода. Более высокие показатели зафиксированы только в Бразилии, Аргентине и Колумбии.
Даже если до конца года процентную ставку снизят на ожидаемые рынком 200 базисных пунктов, она все равно будет оставаться одной из самых высоких в мире.
«Горячие деньги» одновременно помогают Турции
Резкое ограничение краткосрочных инвестиций создает для турецких властей отдельный риск. Приток иностранного капитала помог стране восстановить валютные резервы и поддержать лиру, стабильность которой является важной составляющей борьбы с инфляцией.
Глава Центрального банка Турции Фатих Карахан ранее заявлял, что не склонен характеризовать нынешний приток «горячих денег» как опасный.
Власти также пытаются не спровоцировать отток сбережений самих турок. Высокие процентные ставки и постепенное укрепление лиры в реальном, то есть скорректированном на инфляцию, измерении стимулируют население сохранять средства в национальной валюте вместо долларов.
Центробанк уже несколько смягчил финансовые условия, вернув финансирование банков по основной ставке 37% вместо повышенной ставки в 40%, применявшейся после начала войны с Ираном. Это усилило ожидание возможного понижения ставки уже в сентябре.
Стратег Aviva Investors Нафез Зук считает, что именно введение налога вряд ли повлечет за собой масштабный выход иностранных инвесторов, поскольку изменения будут касаться лишь отдельной части потоков. Значительно большим риском, по его мнению, может стать преждевременное понижение процентных ставок при отсутствии убедительных сигналов замедления инфляции.
Для турецких властей ключевой задачей становится поиск баланса: уменьшить зависимость финансового рынка от краткосрочного спекулятивного капитала, не потеряв при этом приток средств, поддерживающего лиру и валютные резервы страны.



-
Четыре отрасли экономики обеспечили более 56% налоговых поступлений в бюджет Украины
 Вчера, 15:02 • Новости
-
 За рубежомКрупнейшие пенсионные фонды Африки хотят инвестировать около $1 млрд в нефтяной бизнес DangoteВчера, 14:27 • Новости • За рубежом
-
Гороскоп на 13 ноября 2026 года: кому повезет с деньгами, а кому следует избегать риска
 Вчера, 14:15 • Новости
-
 За рубежомОбзор СМИЗапрещенные к экспорту в Китай чипы Nvidia обнаружили в дата-центре Шанхая – BloombergВчера, 14:03 • Новости • За рубежом
-
 За рубежомСоциальная инженерия стала наибольшей угрозой для банков ИндонезииВчера, 13:51 • Новости • За рубежом
-
Налоговая оштрафовала продавцов электроники более чем на 157 млн грн за нарушение правил торговли
 Вчера, 13:39 • Новости
-
Правительство разрешило отпускать лекарства из медицинского каннабиса через другие аптеки одного лицензиата
 Вчера, 13:27 • Новости
-
Kernel остановил все маслоэкстракционные заводы из-за российских атак
 Вчера, 13:16 • Новости
-
Украина ожидает от ЕС новых пакетов энергетической и гуманитарной помощи для прохождения зимы
 Вчера, 13:04 • Новости
-
Зеленский назвал ОАЭ и Швейцарию возможными площадками для последующих переговоров
 Вчера, 12:52 • Новости
-
Укрпочта будет предоставлять предпринимателям до 300 единиц бесплатной упаковки
 Вчера, 12:40 • Новости
-
 За рубежомОбзор СМИГлобальный сбой Microsoft нарушил работу Outlook, Teams и других сервисов Microsoft 365Вчера, 12:28 • Новости • За рубежом
-
 За рубежомГрузия вводит трехуровневую защиту вина от подделок с цифровой маркировкойВчера, 12:17 • Новости • За рубежом
-
Криптовалюта опередила недвижимость и бизнес по инвестиционной привлекательности среди украинцев
 Вчера, 12:05 • Новости
-
ЕС выделит €3,4 млн на гранты украинскому бизнесу через ПриватБанк
 Вчера, 11:54 • Новости
-
От 10% до 100% сорванных миссий за три дня: Axios сообщил о проблемах со Starshield в Украине
 Вчера, 11:46 • Новости
-
ГНС запустила новый дашборд для анализа доходов и налогов резидентов Дія.CityВчера, 11:35 • Новости
-
 За рубежомSpaceX планирует инвестировать более $74 млрд в суперкомпьютерные центры в СШАВчера, 11:22 • Новости • За рубежом
-
 За рубежомGoogle представила Gemini Decision 1 – модель ИИ, которая принимает решение за доли секундыВчера, 11:14 • Новости • За рубежом
-
 За рубежомНью-Йорк и Нью-Джерси планируют потратить $10,3 млрд на транспортную инфраструктуру в 2027 годуВчера, 11:02 • Новости • За рубежом
-
Украинский агросектор может потерять до $7,5 млрд из-за ограничения морского экспорта
 Вчера, 10:53 • Новости
-
 За рубежомОбзор СМИКитайский производитель ИИ-серверов xFusion готовится привлечь $1,2 млрд через IPOВчера, 10:41 • Новости • За рубежом
#спецпроекты


TOP-stories




Не пропустите важное!
Подписывайтесь и получайте дайжест новостей
Ежедневно или еженедельно – выбираете вы!


Материалы по теме
Огляд ринків

Огляд ринків

Огляд ринків
Огляд ринків

Огляд ринків