 USD = 45.427
 EUR = 50.222


 Стрічка новин
Іноземні інвестори вклали $75 млрд у турецьку ліру: влада розглядає податок на «гарячі гроші»
 115
Этот материал также доступен на русском
Висока ставка у 37% привабила спекулятивний капітал, але його швидкий відтік може вдарити по лірі


 Посилання скопійованоlink copied
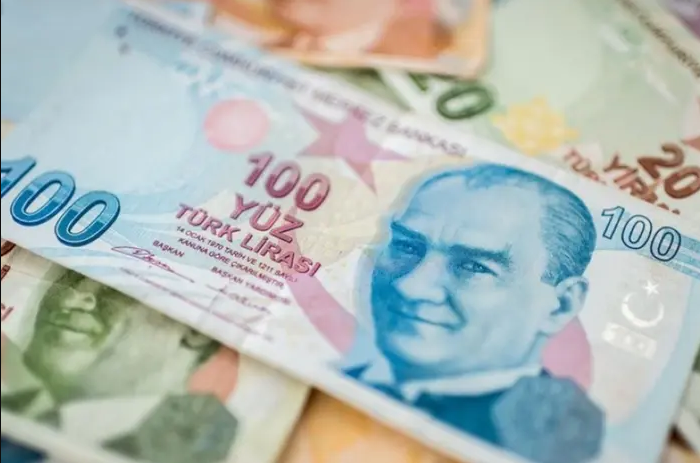
Приплив короткострокового іноземного капіталу в турецькі активи досяг приблизно $75 млрд, створивши нову дилему для влади країни: ці кошти підтримують ліру та валютні резерви, однак їхній швидкий відтік здатний спровокувати різке послаблення національної валюти. Уряд Туреччини розглядає можливість оподаткування частини таких інвестицій, повідомив Bloomberg 2 вересня.
Іноземних інвесторів приваблює ключова процентна ставка Туреччини на рівні 37%, яка залишається однією з найвищих у світі. Значна частина капіталу надходить у межах стратегії carry trade, коли інвестори залучають дешевше фінансування в інших валютах і вкладають кошти в активи країн із високими процентними ставками.
За оцінкою головного економіста QNB Turkey Еркіна Ішика, близько $10 млрд іноземного капіталу розміщено в турецьких фондах грошового ринку, а ще приблизно $65 млрд — у валютних форвардах.
Разом із коштами місцевих інвесторів концентрація капіталу в короткострокових інструментах стала настільки значною, що турецька влада почала шукати способи зменшити ризики раптового виходу інвесторів.
Туреччина розглядає новий податок
Одним із можливих рішень може стати запровадження податку на доходи фондів грошового ринку. За даними аналітичної платформи Fon Turkey, такі фонди зараз акумулюють близько 3 трлн турецьких лір, або $62 млрд.
Потенційний податок має стосуватися внутрішніх та іноземних інституційних інвесторів, прибутки яких, на відміну від доходів приватних вкладників, наразі не оподатковуються.
Міністерство фінансів та Центральний банк Туреччини офіційно можливі зміни поки не коментували.
За оцінкою Ішика, метою такого рішення може бути обмеження швидкого відтоку коштів і зниження ризику різких валютних коливань. Податкова політика водночас здатна зробити короткострокові інструменти менш привабливими та стимулювати перехід капіталу до довгострокових активів.
Раніше турецька влада вже намагалася зробити carry trade менш односторонньою ставкою, допускаючи більшу волатильність валютного курсу.
Дохідність carry trade почала знижуватися
У серпні влада допустила дещо швидше послаблення турецької ліри. За оцінкою стратега Goldman Sachs Камакші Тріведі, це скоротило місячну дохідність carry trade до менш ніж 1% — приблизно вдвічі нижче за рівень, який інвестори отримували минулого року.
Попри це, турецькі активи залишаються одними з найприбутковіших серед ринків, що розвиваються. За даними Bloomberg, з початку 2026 року інвестиції в ліру принесли близько 11,2% доходу. Вищі показники зафіксовані лише в Бразилії, Аргентині та Колумбії.
Навіть якщо до кінця року процентну ставку знизять на очікувані ринком 200 базисних пунктів, вона все одно залишатиметься однією з найвищих у світі.
«Гарячі гроші» одночасно допомагають Туреччині
Різке обмеження короткострокових інвестицій створює для турецької влади окремий ризик. Приплив іноземного капіталу допоміг країні відновити валютні резерви та підтримати ліру, стабільність якої є важливою складовою боротьби з інфляцією.
Голова Центрального банку Туреччини Фатіх Карахан раніше заявляв, що не схильний характеризувати нинішній приплив «гарячих грошей» як небезпечний.
Влада також намагається не спровокувати відтік заощаджень самих турків. Високі процентні ставки та поступове зміцнення ліри в реальному, тобто скоригованому на інфляцію, вимірі стимулюють населення зберігати кошти в національній валюті замість доларів.
Центробанк уже дещо пом’якшив фінансові умови, повернувши фінансування банків за основною ставкою 37% замість підвищеної ставки у 40%, яку застосовували після початку війни з Іраном. Це посилило очікування можливого зниження ставки вже у вересні.
Стратег Aviva Investors Нафез Зук вважає, що саме запровадження податку навряд чи спричинить масштабний вихід іноземних інвесторів, оскільки зміни стосуватимуться лише окремої частини потоків. Значно більшим ризиком, на його думку, може стати передчасне зниження процентних ставок за відсутності переконливих сигналів уповільнення інфляції.
Для турецької влади ключовим завданням стає пошук балансу: зменшити залежність фінансового ринку від короткострокового спекулятивного капіталу, не втративши при цьому приплив коштів, який підтримує ліру та валютні резерви країни.



-
McDonald’s відкрив перший ресторан в Обухові та запровадив новий формат видачі замовлень
 Вчора, 17:00 • Новини
-
«Податок на Google» приніс бюджету України понад 17,5 млрд грн за десять місяців
 Вчора, 16:53 • Новини
-
Як вибрати зарядну станцію для квартири чи будинку: потужність, автономність і безпека
 Вчора, 16:45 • Новини
-
Близько 10 тисяч пасажирів скористалися автобусними пересадками Укрзалізниці у прифронтових регіонах
 Вчора, 16:35 • Новини
-
Німеччина виділить Україні додаткові €200 млн для підготовки до зими
 Вчора, 16:23 • Новини
-
Майже половина пошукачів роботи в Україні старші за 35 років: зарплатні очікування зупиняються на 30 тис. грн
 Вчора, 16:11 • Новини
-
Лідери ЄС проведуть перший саміт зі штучного інтелекту: обговорять конкуренцію зі США та Китаєм
 Вчора, 16:00 • Новини
-
Райффайзен Банк відкрив чотири підземні відділення в Києві та Одесі
 Вчора, 15:48 • Новини
-
ЄБРР надасть Rozetka €25 млн на відновлення бізнесу після знищення логістичного центру
 Вчора, 15:36 • Новини
-
Visa інтегрує стейблкоїн Western Union у свою платіжну мережу
 Вчора, 15:27 • Новини
-
У Харкові трьох організаторів підпільного казино засудили до штрафів на понад 2 млн грн
 Вчора, 15:14 • Новини
-
Чотири галузі економіки забезпечили понад 56% податкових надходжень до бюджету України
 Вчора, 15:02 • Новини
-
 За кордономГромадські організації подали до суду на OpenAI, Google та Anthropic із вимогою зупинити розробку потужного ШІВчора, 14:52 • Новини • За кордоном
-
 За кордономШІ-компанія Nscale збільшила виручку в 14 разів, але отримала $1,7 млрд збитків перед IPOВчора, 14:38 • Новини • За кордоном
-
 За кордономНайбільші пенсійні фонди Африки хочуть інвестувати майже $1 млрд у нафтовий бізнес DangoteВчора, 14:27 • Новини • За кордоном
-
Гороскоп на 13 листопада 2026 року: кому пощастить із грошима, а кому варто уникати ризику
 Вчора, 14:15 • Новини
-
 За кордономОгляд ЗМІЗаборонені до експорту в Китай чипи Nvidia виявили в дата-центрі Шанхая — BloombergВчора, 14:03 • Новини • За кордоном
-
 За кордономСоціальна інженерія стала найбільшою загрозою для банків Індонезії — дослідженняВчора, 13:51 • Новини • За кордоном
-
Податкова оштрафувала продавців електроніки на понад 157 млн грн за порушення правил торгівлі
 Вчора, 13:39 • Новини
-
Уряд дозволив відпускати ліки з медичного канабісу через інші аптеки одного ліцензіата
 Вчора, 13:27 • Новини
-
Kernel зупинив усі олійноекстракційні заводи через російські атаки
 Вчора, 13:16 • Новини
-
Україна очікує від ЄС нові пакети енергетичної та гуманітарної допомоги для проходження зими
 Вчора, 13:04 • Новини
#спецпроекти


TOP-stories


Не пропустіть важливе!
Підписуйтесь та отримуйте дайжест новин
Щоденно чи щотижня – обираєте ви!


Матеріали за темою
Огляд ринків

Огляд ринків

Огляд ринків
Огляд ринків

Огляд ринків